Aiuti e aiutini
Cinquemila dollari a testa in cambio di un voto, una BCE che continua ad alzare i tassi e un consumatore americano già a corto di ossigeno. Il punto non è se il cerotto attacca: è che la ferita resta aperta.
Sono i principali indici in campo obbligazionario ed azionario, confrontati con l'andamento delle rispettive medie, per fornire un'indicazione sulla loro forza attuale.
ari Lettori, mentre dal punto di vista economico l'evento più rilevante della settimana — il dato sull'inflazione statunitense — si è confermato in linea con le attese e con i rilievi precedenti, ad attrarre l'attenzione dei media è stata una mossa apertamente politica che solleva più di qualche perplessità: la promessa di un premio di 5.000 dollari per ogni cittadino adulto, subordinata al mantenimento della maggioranza repubblicana a Camera e Senato nelle consultazioni di inizio novembre.
Al di là della veste formale di «misura di sostegno», è difficile non scorgere in questa proposta una forma di cooptazione e condizionamento elettorale spinto: condizionare l'erogazione di un beneficio economico diretto al risultato delle urne assomiglia drammaticamente a una compravendita del consenso. Quando quest'ultimo viene scambiato con la promessa di un assegno, il confine tra incentivo economico e vero e proprio voto di scambio diventa estremamente sottile.
Ma al di là degli aspetti etici e democratici, la domanda che dobbiamo porci come analisti e risparmiatori è un'altra: questa iniezione di liquidità risolve i problemi strutturali della spesa, o si limita a drogare momentaneamente i consumi, motore di ben due terzi del PIL statunitense?
Il denaro scalfisce l'idea: la lezione di Georg Simmel
Questa dinamica conferma un principio storico universale: in ogni epoca, settore o latitudine, il denaro funge da catalizzatore di comportamenti molto più di qualsiasi ideologia o principio teorico.
Quando la pressione sui bilanci si fa sentire, le sovrastrutture ideologiche e la rigida coerenza politica cedono rapidamente il passo alla necessità concreta: la promessa di liquidità immediata diventa l'argomento persuasivo per eccellenza.
«Il denaro è l'unico strumento capace di trasformarsi da semplice mezzo a fine supremo dell'agire umano. La realtà finanziaria tende inevitabilmente a quantificare ogni valore ideale, riducendo anche le decisioni e le convinzioni più profonde a un mero calcolo di convenienza immediata.»
Georg Simmel — La filosofia del denaro, 1900
L'incognita petrolio e la pressione sui consumi
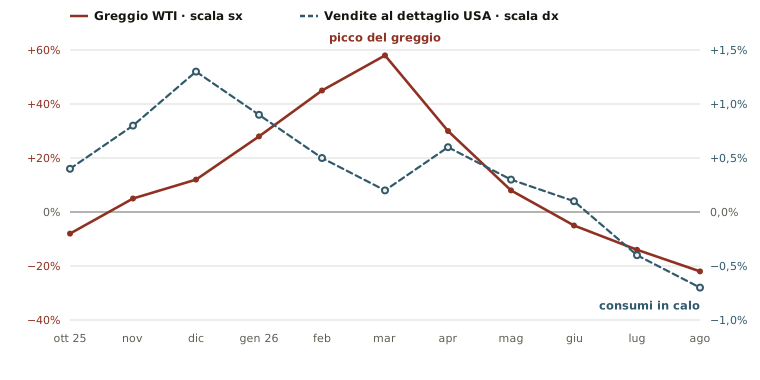
I dati reali mostrano chiaramente come la capacità di spesa delle famiglie americane sia fortemente condizionata dal prezzo dei carburanti. Negli ultimi mesi le vendite al dettaglio hanno mostrato una traiettoria speculare a quella del greggio.
Quando le quantità acquistate diminuiscono, l'aumento dei prezzi di listino compensa solo in minima parte la frenata dei consumi.
Scorri in orizzontale →
I numeri del grafico
| Mese | Greggio WTI | Vendite al dettaglio |
|---|---|---|
| ott 25 | −8% | +0,4% |
| nov | +5% | +0,8% |
| dic | +12% | +1,3% |
| gen 26 | +28% | +0,9% |
| feb | +45% | +0,5% |
| mar | +58% | +0,2% |
| apr | +30% | +0,6% |
| mag | +8% | +0,3% |
| giu | −5% | +0,1% |
| lug | −14% | −0,4% |
| ago | −22% | −0,7% |
Chi oggi fa il pieno pagando tariffe nettamente superiori a quelle di soli due anni fa è costretto a tagliare su altre voci di spesa.
Credito al consumo: tassi alti e insolvenze
L'altro grande fattore di pressione per le famiglie americane è il costo del debito privato. Negli Stati Uniti il ricorso al credito copre ormai anche le spese correnti, e ogni rialzo del costo del denaro si scarica direttamente sui conti di fine mese.
Ritardi nei pagamenti dei prestiti al consumo negli USA: quasi raddoppiati tra il 2021 e il 2023, durante la stretta sui tassi della Fed. La media delle morosità dell'ultimo anno ha superato persino i picchi registrati nel periodo pandemico.
L'«aiutino» da 5.000 dollari promesso sulla scheda elettorale servirebbe forse a coprire qualche scadenza immediata, ma è una scorciatoia che non cura minimamente le cause profonde della crisi di liquidità dei consumatori.
BCE: la cura medievale dei tassi d'interesse
Se negli Stati Uniti si tenta di comprare il consenso con promesse di liquidità, in Europa la BCE continua ad applicare la linea dura della stretta monetaria, aggiungendo problema al problema.
All'aumento dei carburanti si somma il rincaro delle rate dei mutui: la disponibilità di spesa dei cittadini del Vecchio Continente subisce un'ulteriore contrazione.
Emblematica la posizione del Governatore della Bundesbank, che ha subordinato le prossime mosse della BCE all'andamento del prezzo del petrolio. In sostanza: se il greggio sale, da Francoforte arriverà un altro «aiutino» — ironicamente inteso — sotto forma di nuovi rialzi dei tassi.
È una logica che ricorda la medicina di quattro o cinque secoli fa: un bel salasso al paziente indebolito, sperando che la febbre passi. Da allora la medicina, fortunatamente, si è evoluta. La teoria economica delle banche centrali, evidentemente, no.
Outlook e politica monetaria
Se la reazione dei mercati agli eventi descritti è stata tutto sommato contenuta, è perché gli operatori attendono l'esito della riunione della Fed prevista per mercoledì 16 settembre. Svolgendosi in un mese di fine trimestre, l'appuntamento porterà con sé anche le attesissime previsioni dei consiglieri — il Dot Plot — per i prossimi mesi.
L'avvicinarsi della data elettorale, infine, potrebbe aumentare la volatilità delle prossime sedute. Sarà particolarmente interessante osservare il giudizio di Trump sulle decisioni della Banca Centrale: se in passato le reazioni della Casa Bianca sotto l'era Powell sono state spesso «molto movimentate», resta da vedere se accadrà lo stesso anche questa volta con il governatore Warsh, da lui stesso nominato.
In questo contesto il rendimento del Bond statunitense a 10 anni — US Treasury 10Y — si conferma il vero benchmark e la chiave di lettura fondamentale della volatilità di mercato. È determinato direttamente dalle aspettative sui tassi: e vi ricordo come i tassi d'interesse siano il primo vero driver per analizzare e valutare i mercati, e per guidare le conseguenti scelte strategiche di investimento.
Gilles Kriterion è informazione ed educazione finanziaria: opinioni personali di chi scrive, uguali per tutti gli iscritti. Non è consulenza in materia di investimenti né una raccomandazione personalizzata. I rendimenti passati non sono indicativi di quelli futuri. I termini per esteso.