Streghe e stregoni
Venerdì è scaduto tutto insieme: opzioni, indici, futures. È la seduta che il mercato chiama «delle tre streghe». E mentre le streghe ballavano, gli stregoni della FED alzavano i tassi per la prima volta in tre anni.
Sono i principali indici in campo obbligazionario ed azionario, confrontati con l'andamento delle rispettive medie, per fornire un'indicazione sulla loro forza attuale.
ari Lettori, i due eventi più significativi della settimana sono stati la decisione della FED di alzare, per la prima volta negli ultimi tre anni, i tassi di interesse ufficiali di un quarto di punto, e la chiusura del trimestre «tecnico» con la seduta di venerdì, quando sono arrivate a scadenza le opzioni sulle azioni USA, sugli indici di borsa e i relativi contratti futures: una data che viene usualmente indicata come delle «tre streghe», con riferimento alle tre categorie di strumenti finanziari citati.
Vengono chiuse le posizioni precedenti e si decide quale atteggiamento assumere per le prossime settimane: se cioè andare ancora «lunghi» sugli indici puntando sul loro rialzo, o viceversa, scontando in questo secondo caso un ribasso futuro dei medesimi.
Il diritto di comprare o vendere una singola azione a un prezzo fissato.
Lo stesso diritto, ma sull'intero listino invece che su una singola società.
Un impegno, non un diritto: si compra o si vende l'indice a una data futura.
Tutte e tre scadono lo stesso giorno, il terzo venerdì del trimestre. Da qui il nome.
Quattro volte l'anno questi tre contratti scadono tutti insieme, nello stesso pomeriggio. Chi li aveva in mano deve decidere in fretta: chiudo, rinnovo, o cambio direzione?
Lo fanno tutti nello stesso momento, e il mercato si muove a scatti senza che nell'economia reale sia successo nulla. È rumore, non notizia. Ma per qualche ora sposta i prezzi sul serio.
1. Le tre streghe: la volatilità e l'inganno del mercato
L'espressione Triple Witching richiama la tradizione letteraria del Macbeth di William Shakespeare. Nel dramma, le tre streghe rappresentano l'incertezza e il capovolgimento delle sorti.
«Fair is foul, and foul is fair»
Macbeth, atto I — il bello è brutto, e il brutto è bello
In ambito finanziario, la coincidenza della scadenza simultanea dei tre contratti derivati genera una «magia» al contrario: volumi anomali, sbalzi improvvisi di prezzo e inversioni di trend apparentemente irrazionali, dove segnali positivi possono trasformarsi in trappole per gli operatori.
2. Gli stregoni: l'illusione dell'alchimia monetaria
Se le «streghe» rappresentano la forza imprevedibile della volatilità, gli «stregoni» richiamano l'antica figura dell'alchimista che pretende di dominare gli elementi. Nell'economia moderna, gli stregoni sono le Banche Centrali: attraverso la manipolazione dei tassi d'interesse cercano di controllare l'inflazione o la crescita.
Tuttavia, come nella favola dell'Apprendista Stregone di Goethe, le formule monetarie rischiano di rivelarsi inefficaci di fronte a forze strutturali e shock geopolitici esterni.
Cosa è successo le altre volte
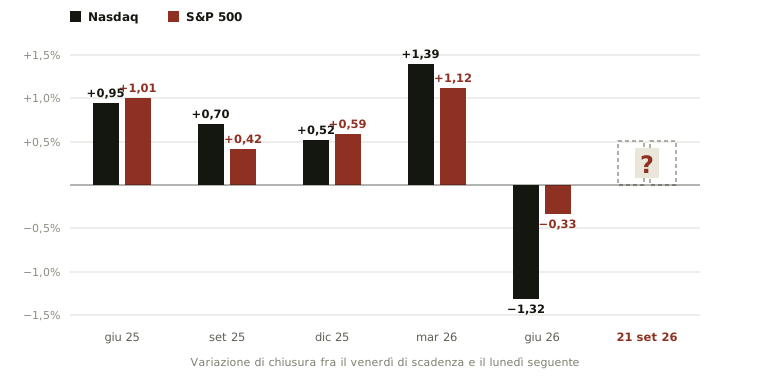
Saranno le prossime sedute a farci capire le aspettative e le intenzioni degli operatori. Vediamo allora cosa è accaduto in passato in occasione delle stesse scadenze sui principali indici azionari statunitensi.
Scorri in orizzontale →
| Scadenza | Giovedì | Venerdì | Lunedì | Vs trim. prec. | Gio → ven | Ven → lun |
|---|---|---|---|---|---|---|
| mar 25 | — | 17.784 | — | — | — | — |
| giu 25 | 19.546 | 19.447 | 19.631 | Rialzo | Ribasso | Rialzo |
| set 25 | 22.470 | 22.631 | 22.789 | Rialzo | Rialzo | Rialzo |
| dic 25 | 23.006 | 23.307 | 23.428 | Rialzo | Rialzo | Rialzo |
| mar 26 | 22.090 | 21.647 | 21.947 | Ribasso | Ribasso | Rialzo |
| giu 26 | 26.022 | 26.517 | 26.167 | Rialzo | Rialzo | Ribasso |
| set 26 | 26.418 | 26.523 | oggi | Rialzo | Rialzo | — |
Scorri in orizzontale →
Nel corso del 2025 l'indice si presentava sempre in rialzo per ogni scadenza rispetto alla precedente, e alla chiusura del lunedì successivo al venerdì delle «tre streghe» registrava un segno positivo. Nel 2026, invece, in marzo l'andamento era stato influenzato dalla crisi USA-Iran, ma il lunedì l'indice era comunque salito rispetto al venerdì; poi in giugno, al rialzo del venerdì è seguito un ribasso dell'indice. Praticamente identica la situazione sull'indice S&P 500.
| Scadenza | Giovedì | Venerdì | Lunedì | Vs trim. prec. | Gio → ven | Ven → lun |
|---|---|---|---|---|---|---|
| mar 25 | — | 5.668 | — | — | — | — |
| giu 25 | 5.980 | 5.965 | 6.025 | Rialzo | Ribasso | Rialzo |
| set 25 | 6.631 | 6.664 | 6.692 | Rialzo | Rialzo | Rialzo |
| dic 25 | 6.774 | 6.832 | 6.872 | Rialzo | Rialzo | Rialzo |
| mar 26 | 6.608 | 6.508 | 6.581 | Ribasso | Ribasso | Rialzo |
| giu 26 | 7.498 | 7.500 | 7.475 | Rialzo | Rialzo | Ribasso |
| set 26 | 7.638 | 7.650 | oggi | Rialzo | Rialzo | — |
Scorri in orizzontale →
Quello che ora bisogna capire è se lunedì 21 settembre gli indici saliranno seguendo il trend dei mesi del 2025, o piuttosto caleranno sulla falsariga di giugno 2026. Quello che non è cambiato — a parte la parentesi di marzo 2026 dovuta alla geopolitica — è che anche stavolta gli indici arrivano alla scadenza con un aumento rispetto a tre mesi prima: anche nell'ultima settimana, quando la FED ha alzato i tassi, e nonostante quindi un ambiente teoricamente meno favorevole alle borse azionarie.
Il passato non dice cosa succederà. Dice solo che, nelle ultime cinque scadenze, il lunedì dopo le streghe l'indice è salito quattro volte su cinque — e l'unica eccezione è quella più recente, giugno.
È un indizio, non una previsione. Serve a sapere cosa è «normale» che accada, per accorgersi quando invece succede qualcosa di diverso.
Le mosse della FED e l'efficacia dei tassi
E già che siamo sull'argomento, passiamo al secondo evento: la decisione della banca centrale USA. I mercati l'avevano scontata in anticipo, e l'attenzione era piuttosto puntata sulle possibili mosse future della FED — rialzo dei tassi «spot» o inizio di una fase restrittiva della politica monetaria?
Diventavano allora importanti, oltre alle previsioni dei membri del Board — ora in maggioranza orientate per un ulteriore rialzo da qui a fine 2026 — le parole del Governatore nella usuale conferenza stampa successiva alla decisione. Ma Warsh non si è smentito rispetto alla sua «prima» di giugno, restando molto criptico: ha detto che la decisione di alzare i tassi non significa una FED più restrittiva, ma piuttosto meno accomodante.
Non l'ha toccato. Nessuna frenata brusca sull'economia.
Ha alzato il piede. Meno spinta di prima, non una retromarcia.
L'effetto sull'economia americana è comunque una frenata.
La domanda fondamentale diventa allora: può la manovra sui tassi davvero influenzare l'andamento dell'inflazione, che dipende da fattori esterni ben noti — cioè l'aumento del prezzo del petrolio dovuto alla crisi geopolitica mediorientale? La risposta non può che essere negativa: si è intervenuti sugli effetti, non sulle cause, che ovviamente sfuggono ai poteri della FED.
La FED può rendere il denaro più caro. Non può far scendere il prezzo del petrolio.
Se l'inflazione arriva da una crisi geopolitica, alzare i tassi cura il sintomo — la spesa delle famiglie — e lascia intatta la causa, cioè il barile.
Il monetarismo che vacilla
Nello scenario attuale, che vede un sempre maggiore peso economico e finanziario dei Paesi asiatici, l'eco dei provvedimenti presi a Washington diventa sempre più debole: ormai i sistemi economici nazionali sono sempre più interconnessi sul piano finanziario e valutario, e un singolo Paese — anche se si tratta degli USA — può sempre di meno per alterare i nuovi equilibri che si vanno delineando.
Ad Est le politiche monetarie si basano sempre di più sul controllo dell'andamento delle valute, piuttosto che sul livello dei tassi di interesse: il caso della Cina è emblematico.
E ad Ovest se ne sono ben accorti, visto il recente intervento congiunto USA-Giappone di luglio a difesa dello Yen. Il pilastro del monetarismo tradizionale — basato sull'intervento delle banche centrali sul costo del denaro per regolare la quantità di moneta in circolazione — sta vacillando come mai accaduto prima, sospinto da una globalizzazione dei mercati finanziari che richiede ora interventi diversi nella loro natura per risultare efficaci.
- Tre streghe (triple witching)
- La seduta in cui scadono insieme opzioni sulle azioni, opzioni sugli indici e futures sugli indici. Capita quattro volte l'anno, il terzo venerdì del trimestre.
- Andare lunghi
- Comprare puntando sul rialzo. Il contrario è «andare corti»: si guadagna se il prezzo scende.
- Restrittivo / accomodante
- Restrittivo vuol dire che la banca centrale frena l'economia alzando i tassi; accomodante che la sostiene tenendoli bassi. «Meno accomodante» è la via di mezzo: sostiene ancora, ma meno di prima.
- Monetarismo
- L'idea che si governi l'economia regolando la quantità di moneta in circolazione, agendo soprattutto sul costo del denaro.
Gilles Kriterion è informazione ed educazione finanziaria: opinioni personali di chi scrive, uguali per tutti gli iscritti. Non è consulenza in materia di investimenti né una raccomandazione personalizzata. I rendimenti passati non sono indicativi di quelli futuri. I termini per esteso.